一次性用品替代行业集中度:龙头扩张重塑格局
一次性用品正从应急补充变成日常刚需,纸尿裤、卫生巾、湿巾、棉柔巾和一次性餐饮具的替代场景在家庭和商业场景中快速扩展,行业集中度随之抬升。龙头依靠产能、渠道和品牌加速扩张,重塑竞争格局,这既关乎消费安全,也牵动供应链效率和环保治理走向,值得持续关注。
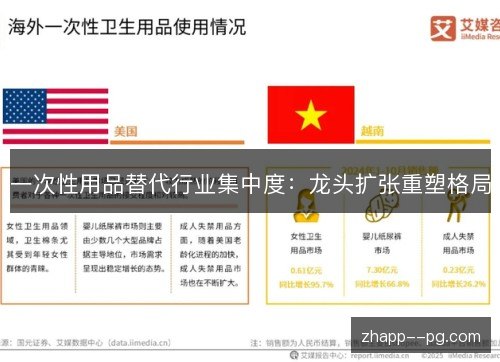
从应急到日常的场景扩张是集中度变化的第一层背景。婴儿纸尿裤从夜间外出使用转向全天候使用,女性卫生用品向经期全周期延伸,湿巾和棉柔巾进入餐桌、厨房和出行,一次性内裤在差旅和产后护理中放量,餐饮外卖和医疗防护则把一次性手套、口罩和餐盒推向高频消费。
需求扩张没有平均地落在所有企业身上,订单更快流向具备规模、资质和稳定交付能力的龙头。恒安国际在卫生巾和纸尿裤领域继续巩固渠道,维达国际和中顺洁柔在生活用纸与湿巾品类扩大份额,金红叶依托产能和原料协同守住大众市场,可靠股份和豪悦护理则在成人失禁用品及代工环节扩大影响。
龙头扩张体现在产能布局和制造效率上。一次性卫生用品单位价值不高,运输半径和库存周转却直接影响成本,企业纷纷在消费密集区新建基地,用高速自动化产线摊薄人工和损耗。规模采购让纸浆、无纺布和高分子吸水树脂的议价能力增强,交付稳定性也成为进入连锁商超和医疗机构采购名单的门槛。
渠道变化把这种效率优势进一步放大。即时零售、内容电商和会员店让一次性用品的购买频次提高,消费者在手机上完成比较和复购,货架资源向有品牌、有稳定供货和能做联合促销的企业集中。区域小厂即使价格更低,也常因缺货、退换和标签合规问题失去入口,渠道集中反过来推高品牌集中。
资本和并购也在改写行业地图。过去一次性用品行业分散在大量区域工厂中,环保验收、安全生产和税收规范抬高了运营底线,落后产能逐步退出。龙头企业借机收购区域品牌、代工厂和销售网络,把原本割裂的市场纳入统一管理和统一标准,行业集中度由此从自然增长转向主动整合。
需求端的变化解释了替代为何持续。城市生活节奏加快,家庭更愿意为便利付费;母婴护理精细化让纸尿裤和棉柔巾的渗透率提高;人口老龄化推动成人失禁用品从机构护理走向家庭;餐饮外卖、医疗防护和公共卫生管理则把一次性手套、口罩和餐盒变成常态配置。替代一旦形成习惯,回撤速度往往慢于扩张速度。
供给端的硬约束让龙头优势更稳固。纸浆、无纺布和高分子吸水树脂价格波动频繁,能源和物流成本也在变化,小企业缺乏长期采购协议和资金缓冲,容易在涨价周期中停线。龙头通过规模化采购、套期保值和多基地调配平滑成本,还能在原料紧张时优先保障核心品类,抗周期能力转化为份额。
品牌信任在一次性用品上不是虚词。产品直接接触皮肤和黏膜,卫生标准、消毒工艺、原料来源和标签标识都影响购买决策,一次质量事故就可能让区域品牌失去多年积累。龙头用可追溯体系、第三方检测和稳定品控降低选择成本,也更容易进入医院、养老机构和母婴连锁等专业渠道,品牌与渠道集中相互强化。
代工环节的变化常被忽略,却同样关键。豪悦护理等企业过去以纸尿裤和经期裤代工见长,在研发、模具和柔性生产上积累能力后,开始孵化自有品牌;可靠股份在成人失禁用品上兼顾制造与品牌。代工厂不再只赚加工费,而是用产品定义和快速反应争取议价权,龙头与代工体系的边界因此被重新划分。
集中度上升的直接后果是竞争逻辑换挡。低价铺货仍重要,但单纯压价很难覆盖合规、研发和售后成本,企业更愿意在吸收速度、透气性、低致敏和包装体验上做差异。龙头把资源投向材料研发和产品迭代,中小厂商则退守细分场景或区域市场,行业利润率出现分化,规模与创新开始同时决定位置。
环保和可持续要求正在给替代故事增加变量。一次性用品便利,却面临塑料污染、森林资源和废弃物处理压力,可降解材料、减量化设计和回收体系被提上日程。政策标准趋严会抬高进入门槛,利好有研发能力的龙头;若消费者转向可重复使用产品,细分品类的替代速度也可能放缓,集中度提升不会是一条直线。
海外市场把这轮龙头扩张带到更大坐标。PG电子模拟器一次性卫生用品和防护用品的出口需求波动明显,龙头企业通过跨境电商、海外建厂和并购区域品牌贴近终端,既分散单一市场风险,也把国内制造经验复制出去。国际贸易壁垒、认证标准和海运成本会筛选玩家,具备全球供应链协同能力的企业更容易受益。
往后看,一次性用品行业集中度仍有上升空间,但形态会更复杂。大众品类可能形成少数全国品牌加区域补充的格局,成人失禁、宠物清洁、医疗防护等细分赛道仍会冒出专业选手。龙头要面对渠道碎片化、环保材料成本和新消费偏好,靠单一产能扩张难以通吃,柔性供应链、产品创新和合规能力将决定谁能守住份额。
意义不止在份额数字。一次性用品替代传统用品,改变家庭护理、餐饮服务和公共卫生的运行;龙头扩张重塑格局,则让分散的小作坊式供给让位于标准化、可追溯和可创新的产业组织。下一程的看点不是谁把价格压到最低,而是谁能在便利、安全、环保和效率之间找到平衡,让行业从规模竞争走向价值竞争。